Baufinanzierung
KfW-Förderung
Fördermittel mitnehmen – und zwar rechtzeitig
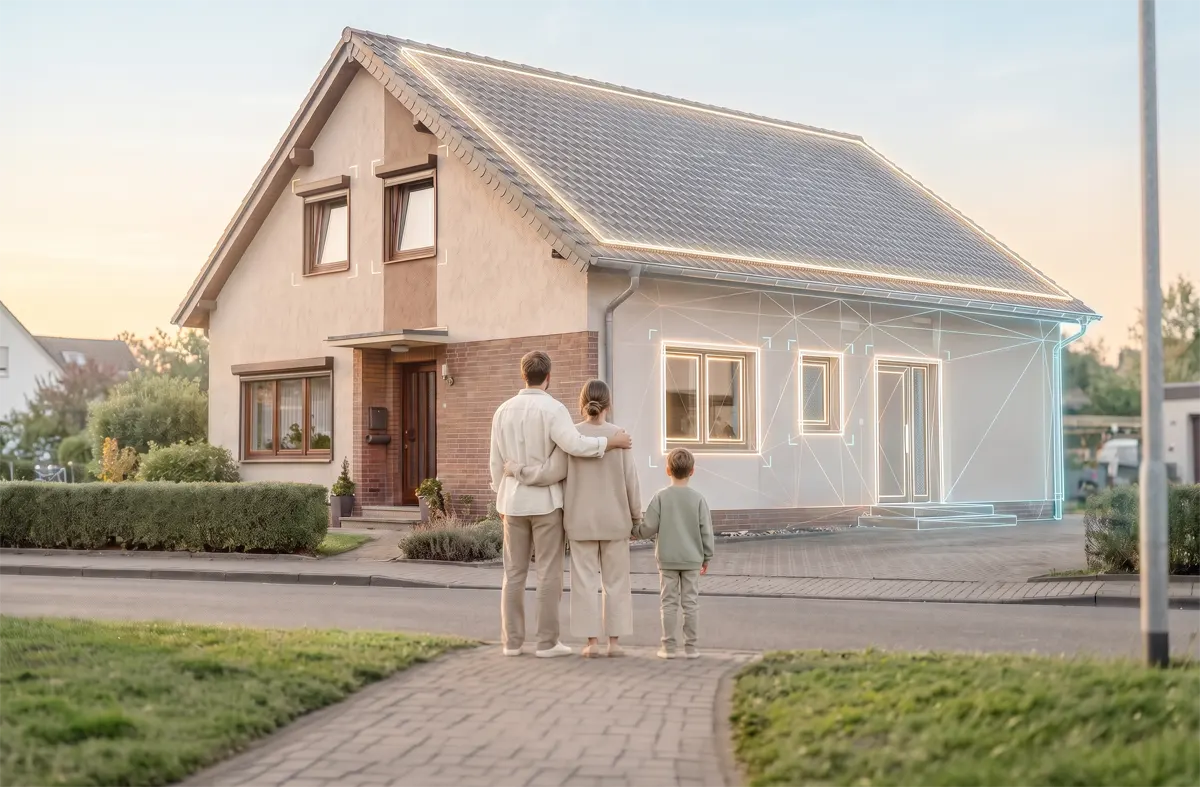
Zinsgünstige Darlehen und Zuschüsse der KfW können ein Bauvorhaben spürbar günstiger machen. Sie sind aber an Bedingungen geknüpft, und die wichtigste davon ist eine Frage des Zeitpunkts: Der Antrag muss gestellt sein, bevor Sie loslegen. Wer den Kaufvertrag unterschreibt oder die Handwerker beauftragt und sich erst danach um die Förderung kümmert, verliert sie – ohne Ausnahme.
Was die KfW für Sie tun kann
Die Kreditanstalt für Wiederaufbau ist die Förderbank des Bundes. Für private Bauherren und Käufer gibt es zwei Arten von Unterstützung: zinsgünstige Darlehen, teils mit einem Tilgungszuschuss – dann müssen Sie einen Teil des Kredits gar nicht zurückzahlen – und Direktzuschüsse, die Sie ausgezahlt bekommen und behalten.
Ein oft übersehener Nebeneffekt: Viele Banken rechnen ein KfW-Darlehen faktisch wie Eigenkapital. Wenn Sie wenig Eigenmittel mitbringen, verbessert das die Konditionen für den restlichen Teil Ihrer Finanzierung – manchmal deutlicher als der Zinsvorteil der Förderung selbst.
Wer bekommt eine Förderung?
Nicht Ihr Einkommen entscheidet, sondern Ihr Vorhaben. Gefördert wird, was die jeweiligen Programmbedingungen erfüllt – etwa selbst genutztes Wohneigentum, ein bestimmter energetischer Standard, altersgerechter Umbau oder Barrierereduzierung. Ob und in welchem Umfang Ihr Projekt darunterfällt, prüfen wir für Sie, bevor Sie sich festlegen.
So kommen Sie an die Förderung
Ein KfW-Darlehen beantragen Sie nicht selbst bei der KfW, sondern über Ihre finanzierende Bank. Wichtig dabei: Nicht jede Bank wickelt KfW-Programme ab. Wer das erst nach der Bankwahl merkt, steht vor einem Problem – deshalb prüfen wir das gleich beim Angebotsvergleich mit.
Bei Zuschüssen läuft es anders: Hier steht am Anfang ein Sachverständiger für Energieeffizienz oder altersgerechtes Bauen, der Ihr Vorhaben förderfähig plant und die Umsetzung bestätigt. Erst mit dieser Bestätigung geht der Antrag raus, und erst mit der Zusage darf gebaut werden.
Mehrere Programme lassen sich häufig kombinieren – nur nicht zweimal für denselben Zweck. Die Maßnahmen sauber voneinander abzugrenzen, ist Teil unserer Arbeit.
Warum Sie das nicht allein machen sollten
Die Förderlandschaft ändert sich häufig: Programme werden neu aufgelegt, gekürzt, ausgesetzt oder ersetzt. Was letztes Jahr galt, muss heute nicht mehr stimmen – jede Übersicht im Netz ist potenziell veraltet. Wir arbeiten täglich damit, prüfen Ihren Anspruch anhand des aktuellen Stands, binden die Förderung sauber in Ihre Finanzierung ein und behalten die Fristen im Blick.
Unser Online-Service für Sie
FAQ
Wie viel Eigenkapital brauche ich für eine Baufinanzierung?
Als Faustregel gilt je mehr, desto besser – idealerweise 10–20 % des Kaufpreises oder der Baukosten zuzüglich Nebenkosten (Notar, Grunderwerbsteuer, ggf. Makler). Wir prüfen gemeinsam, was in Ihrer konkreten Situation möglich und sinnvoll ist – auch mit weniger Eigenkapital gibt es oft interessante Lösungen. Bei guten Einkommensverhältnissen ist auch eine 100-%-Finanzierung möglich.
Kann ich den Kaufpreis einer Immobilie noch verhandeln?
Ja – und das kann sich erheblich lohnen. Wir prüfen als Teil unserer Beratung, ob der aufgerufene Kaufpreis realistisch ist. In mehreren Fällen konnten wir gemeinsam mit unseren Kunden den Kaufpreis deutlich senken – im Schnitt oft mehrere 1.000,00 €.
Was sind KfW-Fördermittel und kann ich sie nutzen?
Die KfW (Kreditanstalt für Wiederaufbau) bietet zinsgünstige Darlehen und Zuschüsse für Neubau, Kauf und Sanierung von Immobilien. Ob und welche Förderung für Sie in Frage kommt, klären wir im Beratungsgespräch – die Antragstellung begleiten wir selbstverständlich.
Was ist der Unterschied zwischen Sollzinsbindung und Laufzeit?
Die Sollzinsbindung legt fest, wie lange Ihr Zinssatz garantiert ist – z. B. 10 oder 15 Jahre. Nach Ablauf dieser Frist wird die Restschuld neu finanziert (Anschlussfinanzierung). Die Gesamtlaufzeit eines Darlehens ist in der Regel deutlich länger. Wir erklären Ihnen alle Details verständlich und ohne Fachchinesisch.
Kann ich meine Baufinanzierung auch auf Englisch besprechen?
Ja, wir beraten regelmäßig internationale Kunden auf Englisch. Sprachbarrieren sind bei uns kein Hindernis.
Bieten Sie auch Finanzierungen für Sanierungen oder Umbauten an?
Ja. Ob Neubau, Kauf eines Bestandshauses oder energetische Sanierung – wir finden für jedes Vorhaben die passende Finanzierungslösung.